Was Sie in diesem Artikel erfahren werden
- Warum die Ermittlung der direkten Verluste nicht das gesamte Ausmaß der Verluste eines Unternehmens widerspiegelt.
- Was unter entgangenem Gewinn zu verstehen ist und wann eine Entschädigung für solche Verluste geltend gemacht werden kann.
- Wie der entgangene Gewinn berechnet wird.
- Welche Unterlagen zum Nachweis des entgangenen Gewinns erforderlich sind.
- Wie Sie sich auf die Einreichung von Entschädigungsansprüchen vorbereiten können.
Warum die Ermittlung der direkten Verluste nicht ausreicht
Die Falle der direkten Verluste
Russlands bewaffnete Aggression gegen die Ukraine hat den ukrainischen Unternehmen katastrophale Schäden zugefügt. Die meisten ukrainischen Unternehmen, deren Produktionsanlagen, Lagerhäuser oder Verkaufsräume zerstört oder beschädigt wurden, beginnen naturgemäß damit, die erlittenen Schäden zu dokumentieren, indem sie ihre tatsächlichen (direkten) Verluste ermitteln. Sie geben technische Begutachtungen in Auftrag, erstellen Schadensgutachten und ermitteln den Restbuchwert oder Wiederbeschaffungswert der verlorenen Sachanlagen.Finanzanalysten und Bewertungsexperten sind sich jedoch bewusst, dass eine ausschließliche Betrachtung des Wertes der zerstörten Sachanlagen die tatsächlichen wirtschaftlichen Auswirkungen des Verlusts erheblich unterschätzen kann. Wer sich ausschließlich auf den Wert von Ziegeln, Betonkonstruktionen oder Maschinen konzentriert, übersieht die grundlegende Fähigkeit eines Vermögenswerts, Cashflows zu generieren. Wenn ein Unternehmen einen Getreidespeicher, eine Produktionsstätte oder ein Einkaufszentrum verliert, verliert es mehr als nur den Wert der Baumaterialien und der Ausrüstung. Es kann auch an Rentabilität, Verträgen und Marktanteilen verlieren und – was am wichtigsten ist – an den zukünftigen Gewinnen, die der Vermögenswert während der Zeit des erzwungenen Betriebsausfalls hätte erwirtschaften können.
Das Ignorieren von entgangenen Gewinnen bei der Erstellung eines Schadenportfolios, bei der Einleitung von Gerichtsverfahren oder bei der Durchsetzung von Ansprüchen im Rahmen internationaler Schiedsverfahren kann einem Unternehmen einen erheblichen Teil der für die Wiederherstellung erforderlichen finanziellen Ressourcen vorenthalten. Als Finanzberater und Bewertungsexperten ist es unser Ziel, Führungskräften der obersten Ebene und Geschäftsinhabern eine klare Botschaft zu vermitteln:
Die Bewertung des entgangenen Gewinns ist keine zusätzliche „Option“, sondern ein unverzichtbarer Bestandteil der Wiederherstellung der wirtschaftlichen Gerechtigkeit.
Das Prinzip der „Restitutio in integrum“: Warum Sachschäden nur die Spitze des Eisbergs sind
Das Völkerrecht und die Bewertungspraxis orientieren sich am Grundsatz der „restitutio in integrum“ (vollständige Wiedergutmachung / Wiederherstellung des ursprünglichen Zustands). Nach diesem Grundsatz soll die geschädigte Partei in die finanzielle Lage versetzt werden, in der sie sich befunden hätte, wenn die rechtswidrige Handlung (bewaffnete Aggression) nicht stattgefunden hätte.Aus Sicht der Finanzanalyse entspricht der Wert eines jeden Unternehmens dem Barwert seiner zukünftigen Cashflows. Eine Beschädigung eines Sachvermögenswerts ist lediglich die Ursache, während die Folge in einer vollständigen oder teilweisen Unterbrechung des Betriebszyklus besteht.
Wenn ein Unternehmen seine Bewertung auf direkte Verluste beschränkt, wird das Unternehmen faktisch nach Liquidations- oder Wiederbeschaffungsgrundsätzen bewertet, ohne sein bestehendes Geschäftsmodell und den Fortführungsstatus zu berücksichtigen. Der entgangene Gewinn spiegelt den Zeitraum wider, in dem das Kapital des Eigentümers „eingefroren“ blieb oder vernichtet wurde und daher keine Erträge aus dem Geschäftsbetrieb erwirtschaften konnte.
Bei Gewerbeimmobilien, integrierten Immobilienkomplexen, landwirtschaftlichen Betrieben und Infrastrukturvermögen kann der entgangene Gewinn oft den Buchwert oder die Wiederbeschaffungskosten der physischen Vermögenswerte übersteigen.
In der Praxis lässt sich der entgangene Gewinn nicht auf der Grundlage eines rein theoretischen Gewinns ermitteln, der möglicherweise erzielt worden wäre. Die Berechnung sollte auf nachgewiesenen Finanzkennzahlen, der historischen Geschäftsentwicklung des Unternehmens, der Betriebskapazität des Vermögenswerts und einem angemessenen Zeitraum für dessen Wiederherstellung basieren. Aus diesem Grund legt die Bewertungsmethodik klare Zulassungskriterien, Grundsätze für die Modellierung von Erträgen und Regeln für die Abzinsung von Cashflows auf einen einzigen Bewertungsstichtag fest.
Methodischer Rahmen für die Bewertung von entgangenen Gewinnen: vom Konzept zur mathematischen Darstellung
Die Anwendung von Methoden zur Bewertung von entgangenen Gewinnen stützt sich auf die Bestimmungen der Nationalen Bewertungsstandards (NVS 1–4), der Internationalen Bewertungsstandards (IVS), der Leitlinien der Weltbankgruppe zur Schadensbewertung und zum Wiederaufbau nach Katastrophen und Konflikten sowie auf die Bestimmungen des durch den Beschluss des Ministerkabinetts der Ukraine Nr. 326, geändert durch den Beschluss Nr. 951, genehmigten Verfahrens.Im Folgenden werden die wichtigsten methodischen Grundsätze und der Ansatz zur Berechnung von entgangenen Gewinnen erörtert, die eine objektive Grundlage für die Vorlage solcher Berechnungen gegenüber internationalen Wirtschaftsprüfern, Gerichten und Entschädigungskommissionen bilden.
Allgemeine methodische Leitlinien
- Funktionswährung: Die Berechnungen erfolgen in US-Dollar (USD) als Hartwährung, wodurch die Auswirkungen der inländischen Inflation und der erheblichen Abwertung der Landeswährung während der Zeit des Kriegsrechts abgemildert werden. Der sich daraus ergebende Betrag wird zum offiziellen Wechselkurs der NBU zum Bewertungsstichtag in ukrainische Hrywnja umgerechnet.
- Zeitwert des Geldes: Die Cashflows, die das Unternehmen während der Ausfallzeit monatlich erzielt hätte, werden bis zum Bewertungsstichtag verzinst (d. h. unter Anwendung von Zinseszinsen kumuliert). Gegebenenfalls wird eine Kombination aus Verzinsung und Abzinsung angewendet.
Voraussetzungen: Wann kann ein entgangener Gewinn bemessen werden?
Die Methodik legt strenge Zulassungskriterien fest, die darauf abzielen, fiktive oder von Natur aus verlustbringende Geschäftsmodelle auszuschließen:
- Der Gewinnausfall wird ausschließlich in Bezug auf Vermögenswerte mit wirtschaftlichem Potenzial bewertet (als Finanzinvestition gehaltene Immobilien, landwirtschaftliche Komplexe, integrierte Immobilienkomplexe, Unternehmensrechte usw.).
- Strenges Rentabilitätskriterium: Wenn das Unternehmen laut seinem offiziellen Jahresabschluss sowohl im Jahr 2020 als auch im Jahr 2021 Verluste verzeichnete, wird kein Gewinnausfall bewertet. Ein Gewinnausfall darf nicht abstrakt oder hypothetisch sein; die Bewertung muss auf einer nachgewiesenen Rentabilitätsbilanz beruhen.
Modellierung des Basis-Einkommens
Der Basisbetrag des entgangenen Gewinns wird anhand des Ergebnisses vor Steuern (EBT) für die beiden Vorkriegsjahre 2020 und 2021 berechnet.
Methodische Überlegungen:
- War das EBT in einem der beiden Jahre negativ, wird der Betrag für dieses Jahr bei der Berechnung des Durchschnitts auf null gesetzt.
- Hat das Unternehmen seine Geschäftstätigkeit erst im Jahr 2020 aufgenommen, wird der EBT-Wert für 2021 als Basiswert herangezogen.
- Bei teilweise beschädigten Anlagen erfolgt die Berechnung anteilig entsprechend dem Anteil der Betriebskapazität, der den Geschäftsbereichen zuzurechnen ist, die ihre Betriebsfähigkeit verloren haben.
Wichtig: Bei der Ermittlung des entgangenen Gewinns wird der Endwert nicht berücksichtigt, da sich die Ermittlung ausschließlich auf den konkreten Zeitraum bezieht, in dem die Kontrolle unfreiwillig verloren ging.
Vergütungszeitraum (Zinsberechnungszeitraum)
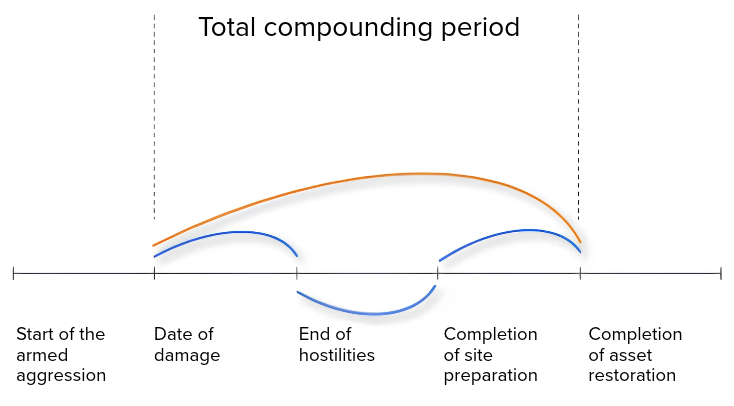
Eine der größten Herausforderungen für den Gutachter und den Finanzvorstand (CFO) besteht darin, den Zeitraum zu begründen, für den der entgangene Gewinn berechnet wird. Das Modell berücksichtigt nicht nur die tatsächliche Dauer der Feindseligkeiten, sondern auch die Zeit, die technisch für die Minenräumung, die Säuberung des Geländes sowie Bau- und Installationsarbeiten erforderlich ist, bevor die Anlage wieder in Betrieb genommen werden kann.
Finanzmathematik der Zinseszinsberechnung und der Abzinsung bei der Ermittlung von entgangenen Gewinnen
Da das betroffene Unternehmen schrittweise (monatlich) Cashflows generiert hätte, müssen die kumulierten Verluste unter Verwendung eines Zinssatzes auf einen einzigen Bewertungsstichtag abgezinst werden.Als Basis-Zinssatz wendet die Methodik eine Rendite an, die den Zeitwert des Geldes und die Länderrisikoprämie der Ukraine widerspiegelt. Dieser Zinssatz wird auf 8,61 % pro Jahr festgelegt und entspricht der gewichteten durchschnittlichen Rendite ukrainischer Eurobonds mit Fälligkeit im Jahr 2032 im Zeitraum von November 2021 bis Januar 2022
.
Liegt der Bewertungsstichtag vor dem Ende des Aufzinsungszeitraums, wird der Teil der zukünftigen Zahlungsströme, der sich auf den Zeitraum vom Bewertungsstichtag bis zum Abschluss der Wiederherstellung bezieht, mit einem Zinssatz abgezinst, der die für den Vermögenswert spezifischen Betriebsrisiken widerspiegelt.
Vereinfacht ausgedrückt basiert die Ermittlung des entgangenen Gewinns auf der Bestimmung des Gewinns, den das Unternehmen unter normalen Betriebsbedingungen erzielt hätte, wenn der Vermögenswert nicht beschädigt oder zerstört worden wäre. Der sich daraus ergebende Betrag wird anschließend angepasst, um die tatsächliche Dauer des Betriebsausfalls, den Anteil der verlorenen Betriebskapazität und den Zeitwert des Geldes zu berücksichtigen.
Die Berechnung umfasst somit drei wesentliche Elemente:
- Ermittlung des Basis-Rentabilitätsniveaus des Unternehmens
- Ermittlung des Zeitraums, in dem der Vermögenswert keine Erträge erwirtschaften konnte
- Anpassung der entgangenen Cashflows an den Bewertungsstichtag durch Anwendung des entsprechenden Zins- oder Diskontsatzes
Evidenzbasis und praktische Fallstricke für die Führungsetage (Schätzungen des entgangenen Gewinns)
Die internationale Schiedsgerichtsbarkeit und Bewertungspraxis folgt einem klaren Grundsatz: Entgangene Gewinne dürfen nicht abstrakt sein. Die Anforderungen an die Beweisführung bei Ansprüchen auf Ersatz entgangener Gewinne sind deutlich strenger als bei direkten Verlusten. Ein Gericht oder eine Entschädigungskommission muss davon überzeugt sein, dass die Einnahmen tatsächlich erzielt worden wären, wenn die bewaffnete Aggression nicht stattgefunden hätte.
Häufige Fehler, die Unternehmen bei der Vorbereitung auf eine Unternehmensbewertung machen:
- Fehlende Quellunterlagen aus der Zeit vor der Krise: Der Verlust von Buchhaltungsunterlagen, Daten aus dem ERP-System oder der Formulare Nr. 1 und Nr. 2 der Jahresabschlüsse für 2020–2021 macht eine Berechnung unmöglich. Die Geschäftsführung sollte daher jetzt Maßnahmen ergreifen, um die offiziellen Finanzunterlagen des Unternehmens wiederherzustellen und sicherzustellen, dass diese sicher in einem Cloud-Speicher gesichert sind.
- Der Versuch, die Berechnung mit „aggressiven Wachstumsplänen“ zu untermauern: Gewinnausfälle können nicht auf der Grundlage optimistischer Investorenpräsentationen berechnet werden, die für die Jahre 2022–2023 ein vielfaches Wachstum prognostizieren. Die Methodik knüpft das Basiseinkommen ausdrücklich an die verifizierte finanzielle Leistung für die Jahre 2020–2021.
- Nichtberücksichtigung eines Teilbetriebs: Wenn das Unternehmen nach der Beschädigung einer seiner drei Produktionsstätten den Betrieb mit 60 % seiner Kapazität fortgesetzt hat, sollte die Berechnung klar zwischen Betriebsausgaben und Umsätzen unterscheiden, die einzelnen Produktionslinien oder Geschäftsbereichen zuzuordnen sind.
- Unbegründete Wiederherstellungsfristen: Die Überbewertung der für die technische Wiederherstellung einer Anlage erforderlichen Zeit ohne Bezugnahme auf geltende Baunormen oder eine unabhängige bautechnische Begutachtung ist einer der anfälligsten Aspekte der Position eines Unternehmens in Gerichtsverfahren.
Welche Dokumente sollten aufbewahrt oder wiederhergestellt werden?
Zur Untermauerung der Berechnung des entgangenen Gewinns ist es ratsam, rechtzeitig ein separates Beweismaterialpaket zusammenzustellen. Dieses kann insbesondere Folgendes umfassen:
· Finanzberichte aus der Zeit vor dem Krieg;
· Buchhaltungsunterlagen und Managementberichte;
· Daten aus ERP- und CRM-Systemen;
· Verträge mit Schlüsselkunden und Lieferanten;
· Nachweise über die tatsächlichen Produktions- oder Absatzmengen;
· Unterlagen zur Auslastung der Produktionskapazitäten;
· Protokolle des Staatlichen Notfalldienstes (DSNS), Auszüge aus dem Einheitlichen Register für Strafverfahren (ERDR) und andere Dokumente, die den Schaden belegen;
· Foto- und Videomaterial sowie Satellitenaufnahmen;
· technische Gutachten zum Zustand der Anlage;
· Expertenberechnungen zu den Fristen für die Wiederherstellung oder den Wiederaufbau;
· Unterlagen, die die teilweise Fortsetzung der Geschäftstätigkeit nach der Beschädigung des Vermögenswerts belegen.
Je umfassender die Beweislage ist, desto einfacher lässt sich der Kausalzusammenhang zwischen der Beschädigung des Vermögenswerts und dem dem Unternehmen entgangenen Gewinn nachweisen.
Ein strategischer Leitfaden für CFOs und Unternehmer
Die Bewertung des entgangenen Gewinns ist eine strategische Brücke zwischen materiellen Schäden oder Zerstörung und der tatsächlichen finanziellen Wiederherstellung des Unternehmens. Um potenzielle Ansprüche in einen rechtlich abgesicherten und finanziell fundierten Vermögenswert umzuwandeln, sollte die Finanzleitung des Unternehmens nach folgendem Schema vorgehen:
- Die rechtlichen und materiellen Aspekte des entstandenen Schadens dokumentieren: Bescheinigungen des Katastrophenschutzes (DSNS), Auszüge aus dem einheitlichen Register für Strafverfahren (ERDR), Foto- und Videomaterial sowie Satellitenaufnahmen einholen.
- Eine Prüfung der Finanzdaten aus der Zeit vor dem Krieg durchführen: das Vorliegen und die Richtigkeit der Jahresabschlüsse für die Jahre 2020–2021 überprüfen. Sich vergewissern, dass das Rentabilitätskriterium erfüllt ist (EBT > 0).
- Ein unabhängiges bautechnisches Gutachten in Auftrag geben: offizielle Gutachten über die erforderliche Dauer und die Phasen der Wiederherstellung des Vermögens einholen (einschließlich Reinigung, Minenräumung und Durchführung von Bauarbeiten).
- Zertifizierte Gutachter hinzuziehen und den Auftrag zur Wertermittlung ordnungsgemäß formulieren.
- Entgangene Gewinne in das einheitliche Schadensregister aufnehmen: ein umfassendes Forderungsportfolio erstellen, das beim internationalen Schadensregister, bei nationalen Behörden oder vor internationalen Schiedsgerichten eingereicht werden kann.
Man sollte bedenken, dass direkte Schäden das widerspiegeln, was Sie gestern verloren haben. Entgangene Gewinne spiegeln wider, was Sie morgen hätten verdienen sollen.
Quellen und Rechtsgrundlage
Bei der Erstellung einer Bewertung des entgangenen Gewinns und der Zusammenstellung der Beweislage ist es ratsam, die Bestimmungen der geltenden ukrainischen und internationalen methodischen Dokumente im Bereich der Bewertung zu berücksichtigen, insbesondere:
· the Procedure for Determining Damage and Losses Caused to Ukraine as a Result of the Armed Aggression of the Russian Federation, approved by Resolution No. 326 of the Cabinet of Ministers of Ukraine;· das Verfahren zur Ermittlung der Schäden und Verluste, die der Ukraine infolge der bewaffneten Aggression der Russischen Föderation entstanden sind, genehmigt durch den Beschluss des Ministerkabinetts der Ukraine Nr. 326;
· die entsprechenden Änderungen an der genannten Ordnung, insbesondere die durch den Beschluss des Ministerkabinetts der Ukraine Nr. 951 eingeführten; · die nationalen Bewertungsstandards NSO 1–4;
· die internationalen Bewertungsstandards (International Valuation Standards, IVS);
· die methodischen und analytischen Unterlagen der Weltbankgruppe zur Bewertung von Schäden, Verlusten und Wiederaufbaubedarf.
Für jeden Einzelfall kann die Liste der normativen und methodischen Quellen je nach Art des Vermögenswerts, der Art der Beschädigung und der Gerichtsbarkeit, in der die Ansprüche geltend gemacht werden sollen, variieren.
Wie kann BDO in der Ukraine helfen?
Das Team von BDO in der Ukraine unterstützt Unternehmen dabei, die wirtschaftlichen Folgen von Schäden an oder Verlusten von Vermögenswerten umfassend zu bewerten – von der Ermittlung direkter Verluste über die Berechnung entgangener Gewinne bis hin zur Erstellung einer finanziell fundierten Beweisgrundlage.Unsere Experten können bei der Analyse von Finanzdaten, der Modellierung entgangener Cashflows, der Ermittlung der Wiederherstellungsdauer, der Durchführung unabhängiger Bewertungen sowie der Vorbereitung von Unterlagen für nationale und internationale Entschädigungsverfahren mitwirken.
Besprechen Sie die Bewertung von Schäden und entgangenem Gewinn mit den Experten von BDO in der Ukraine.