Що ви дізнаєтесь із цієї статті
- Чому оцінка прямих збитків не відображає повний масштаб втрат бізнесу.
- Що таке упущена вигода і коли можна вимагати її компенсації.
- Як розраховують упущену вигоду.
- Які документи необхідні для підтвердження упущеної вигоди.
- Як підготуватися до подання вимог щодо компенсації збитків.
Чому оцінки прямих збитків недостатньо
Пастка прямих збитків
Збройна агресія РФ проти України завдала вітчизняному бізнесу руйнувань катастрофічного масштабу. Більшість українських підприємств, які зіткнулися зі знищенням чи пошкодженням виробничих потужностей, складів або торговельних об’єктів, закономірно розпочинають фіксацію шкоди з оцінки реальних (прямих) збитків. Вони замовляють технічні обстеження, складають дефектні акти і визначають залишкову балансову чи відновлювальну вартість втрачених фізичних активів.Однак у професійному середовищі фінансових аналітиків і оцінювачів добре відомий ефект, який у міжнародній арбітражній практиці метафорично називають «виплатою іпотеки за будинок, який уже згорів». Урахування лише вартості цегли, бетонних перекриттів або верстатів ігнорує головне призначення будь-якого комерційного майна — його здатність генерувати грошовий потік. Коли підприємство втрачає елеватор, завод чи торговельний центр, воно втрачає не лише вартість будівельних матеріалів і обладнання. Воно також може втратити прибутковість, контракти, частку ринку, а головне — майбутній прибуток, який цей актив міг би генерувати протягом періоду вимушеного простою.
Ігнорування упущеної вигоди під час формування претензійного портфеля, підготовки судових позовів або звернення до міжнародних арбітражів позбавляє бізнес значної частини фінансових ресурсів, необхідних для відновлення. Наша мета як фінансових радників і оцінювачів —донести до керівників вищої ланки (C-suite) та власників бізнесу:
оційнка упущеної вигоди є не додатковою «опцією», а обов’язковим елементом відновлення економічної справедливості.
Філософія restitutio in integrum: чому матеріальні збитки — це лише вершина айсберга
У міжнародному праві й оціночній практиці панує принцип restitutio in integrum (повне відшкодування / відновлення до початкового стану). Згідно з цим принципом, потерпіла сторона має бути поставлена в таке фінансове становище, у якому вона перебувала б, якби протиправного діяння (збройної агресії) взагалі не відбулося.З погляду фінансового аналізу, вартість будь-якого комерційного бізнесу дорівнює приведеній вартості його майбутніх грошових потоків. Пошкодження фізичного активу — це лише причина, тоді як наслідком є повна або часткова зупинка операційного циклу.
Якщо компанія обмежується оцінкою прямих збитків, вона оцінює бізнес за ліквідаційною логікою або логікою заміщення, ігноруючи його чинну бізнес-модель (безперервність діяльності, going concern). Упущена вигода охоплює саме той період, під час якого капітал власника залишався «замороженим» або повністю знищеним і не міг брати участь у господарському обороті.
Для комерційної нерухомості, цілісних майнових комплексів (ЦМК), сільськогосподарських підприємств та інфраструктурних об’єктів розмір упущеної вигоди нерідко перевищує балансову чи відновлювальну вартість фізичних активів.
На практиці упущена вигода не може визначатися як суто теоретично можливий прибуток. Її розрахунок має ґрунтуватися на підтверджених фінансових показниках, результатах діяльності підприємства, операційній спроможності активу та обґрунтованому періоді його відновлення. Саме тому методологія оцінки передбачає чіткі критерії прийнятності, принципи моделювання доходу та правила приведення грошових потоків до єдиної дати оцінки.
Методологічний каркас оцінки упущеної вигоди: від концепції до математики
Застосування методик оцінки упущеної вигоди ґрунтується на положеннях Національних стандартів оцінки (НСО 1—4), Міжнародних стандартів оцінки (IVS) і керівних принципах Світового банку (World Bank Group) щодо оцінювання шкоди й відновлення після катастроф і конфліктів, а також положеннях Порядку, затвердженого Постановою КМУ № 326, зі змінами, внесеними Постановою № 951.Розглянемо ключові методологічні засади й алгоритм розрахунку упущеної вигоди, які формують об’єктивне підґрунтя для представлення розрахунків міжнародним аудиторам, судам і компенсаційним комісіям.
Загальні методичні настанови
- Функціональна валюта: розрахунки здійснюються у твердій валюті — доларах США (USD). Це дає змогу нівелювати вплив внутрішньої інфляції та девальваційних стрибків національної валюти за період воєнного стану. Кінцевий результат конвертується в гривню за офіційним курсом НБУ на визначену дату оцінки.
- Врахування вартості грошей у часі: грошові потоки, які бізнес мав би отримувати щомісяця протягом періоду простою, підлягають компаундуванню (накопичення/нарахування складних відсотків) до дати оцінки (або поєднанню компаундування та дисконтування).
Критерії прийнятності: щодо кого можна розрахувати упущену вигоду?
Методологія встановлює суворі критерії для відсіювання фіктивних або завідомо збиткових бізнес-моделей:
- Упущену вигоду оцінюють виключно щодо майна з економічним потенціалом (інвестиційна нерухомість, агрокомплекси, ЦМК, корпоративні права тощо).
- Суворий критерій рентабельності: якщо, за даними офіційної фінансової звітності, підприємство було збитковим за підсумками 2020 та 2021 років , упущену вигоду для нього не розраховують. Упущена вигода не може бути абстрактною або гіпотетичною — вона має ґрунтуватися на підтвердженій історії прибутковості.
Моделювання базового доходу
За основу розрахунку базового обсягу втраченого прибутку беруть показник прибутку до оподаткування (EBT) за два довоєнні роки — 2020 і 2021.
Методологічні нюанси:
- Якщо в одному з років прибуток був від’ємним, для розрахунку середнє значення за цей рік прирівнюють до нуля.
- Якщо підприємство розпочало діяльність лише в 2020 році, за базовий рівень беруть показник за 2021 рік.
- Для частково пошкоджених об’єктів розрахунок здійснюють пропорційно частці операційній потужності структурних підрозділів, які втратили здатність функціонувати.
Важливо: під час визначення упущеної вигоди термінальна вартість (terminal value) не обчислюється, оскільки оцінюється лише конкретний період вимушеної втрати контролю.
Горизонт компенсації (строк компаундування)
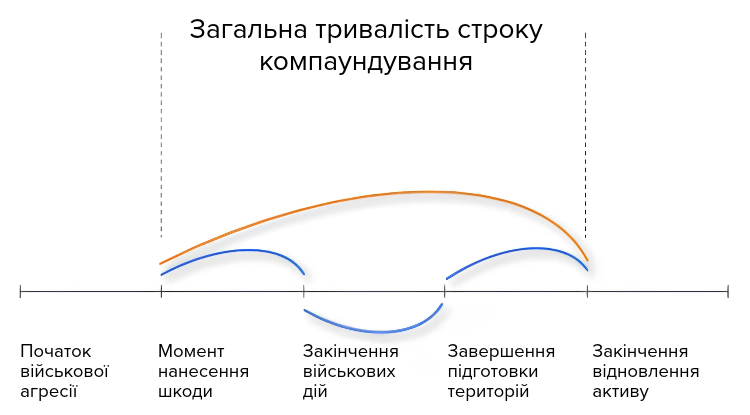
Одним із найскладніших завдань для оцінювача й фінансового директора (CFO) є обґрунтування періоду, за який розраховують упущену вигоду. Модель враховує не лише фактичний період воєнних дій, а й час, технологічно необхідний для розмінування, розчищення території й виконання будівельно-монтажних робіт до введення об’єкта в експлуатацію.
Фінансова математика компаундування й дисконтування під час оцінювання упущеної вигоди
Оскільки постраждалий суб’єкт господарювання втрачав грошові потоки поступово (щомісяця), виникає потреба привести накопичені втрати до єдиної дати оцінки за допомогою ставки компаундування.Як базову ставку компаундування методика встановлює норму прибутку, що відображає вартість грошей у часі та премію за суверенний ризик України. Вона визначена на рівні 8,61% річних (середньозважена дохідність українських єврооблігацій з погашенням у 2032 році за період із листопада 2021 року до січня 2022 року).
Якщо дата оцінки передує закінченню строку компаундування, частина майбутніх грошових потоків (від дати оцінки до завершення відновлення) дисконтується за ставкою, яка відображає операційні ризики конкретного активу.
У спрощеному вигляді оцінка упущеної вигоди ґрунтується на визначенні прибутку, який підприємство могло б отримати за нормальних умов господарської діяльності, якби актив не було пошкоджено або знищено. Далі визначений показник коригують з урахуванням фактичної тривалості простою, частки втраченої операційної потужності та вартості грошей у часі.
Таким чином, розрахунок охоплює три основні елементи:
- визначення базового рівня прибутковості підприємства;
- визначення періоду, протягом якого актив не міг генерувати дохід;
- приведення втрачених грошових потоків до дати оцінки із застосуванням відповідної ставки компаундування або дисконтування.
Доказова база і практичні пастки для C-suite (оцінки упущеної вигоди)
Міжнародна арбітражна й оціночна практика дотримується чіткого правила: упущена вигода не може бути абстрактною. Вимоги до доказової бази у справах про компенсацію упущеної вигоди є значно суворішими, ніж вимоги до підтвердження прямих збитків. Суд або компенсаційна комісія повинні переконатися, що дохід справді міг бути отриманий, якби не відбулася збройна агресія.
Поширені помилки бізнесу під час підготовки до оцінки:
- Відсутність первинної документації за довоєнний період: втрата бухгалтерських регістрів, даних ERP-систем або фінансової звітності за формами № 1 і № 2 за 2020–2021 роки унеможливлює розрахунок. Керівництву необхідно уже сьогодні подбати про відновлення офіційної звітності та її збереження у хмарному сховищі.
- Спроба обґрунтувати розрахунок «агресивними планами зростання»: розрахунок упущеної вигоди не можна ґрунтувати на оптимістичних презентаціях для інвесторів, що передбачали кратне зростання у 2022 - 2023 роках. Методика чітко пов’язує базовий дохід із підтвердженими показниками за 2020 — 2021 роки.
- Ігнорування факту часткового функціонування: якщо підприємство після пошкодження одного з трьох цехів продовжувало працювати на 60% своєї потужності, розрахунок має містити чітке розмежування операційних витрат і виручки за окремими лініями чи підрозділами.
- Необґрунтовані строки відновлення: завищення строку технічної відбудови об’єкта без посилання на будівельні норми чи висновки незалежноїбудівельно-технічної експертизи є одним із найуразливіших аспектів позиції бізнесу під час судового розгляду.
Які документи варто зберегти або відновити
Для обґрунтування розрахунку упущеної вигоди бізнесу доцільно завчасно сформувати окремий пакет доказів. До нього, зокрема, можуть входити:
· фінансова звітність за довоєнні періоди;
· бухгалтерські регістри й управлінська звітність;
· дані ERP- і CRM-систем;
· договори з ключовими клієнтами й постачальниками;
· підтвердження фактичних обсягів виробництва чи продажів;
· документи щодо завантаження виробничих потужностей;
· акти ДСНС, витяги з ЄРДР й інші документи, що підтверджують факт пошкодження;
· фото- й відеоматеріали та супутникові знімки;
· технічні висновки щодо стану об’єкта;
· експертні розрахунки строків відновлення чи реконструкції;
· документи, що підтверджують часткове продовження діяльності після пошкодження активу.
Чим повнішою є доказова база, тим простіше підтвердити причинно-наслідковий зв’язок між фактом пошкодження активу й недоотриманим підприємством доходом.
Стратегічний алгоритм для CFO і власників бізнесу
Оцінка упущеної вигоди — це стратегічний міст між фізичним пошкодженням чи знищенням і реальним фінансовим відновленням бізнесу. Щоб перетворити потенційні претензії на юридично захищений і фінансово обґрунтований актив, фінансовому керівництву підприємства варто діяти за таким алгоритмом:
- Зафіксувати юридичний і фізичний аспекти завданої шкоди: отримати акти ДСНС, витяги з ЄРДР, фото- й відеоматеріали, супутникові знімки.
- Провести аудит фінансових даних за довоєнний період: перевірити наявність і коректність звітності за 2020 — 2021 роки. Переконатися у відповідності критерію рентабельності (EBT > 0).
- Замовити незалежну будівельно-технічну експертизу: отримати офіційні висновки щодо необхідного строку й етапів відновлення майна (включно з очищенням, розмінуванням і виконанням будівельних робіт).
- Залучити сертифікованих оцінювачів і належним чином сформулювати завдання на оцінювання.
- Включити упущену вигоду до єдиного реєстру збитків: сформувати цілісний претензійний портфель для подання до міжнародного Реєстру збитків, національних органів чи міжнародних арбітражів.
Джерела і нормативна база
Під час підготовки оцінки упущеної вигоди і формування доказової бази доцільно враховувати положення чинних українських і міжнародних методологічних документів у сфері оцінки, зокрема:
· Порядок визначення шкоди та збитків, завданих Україні внаслідок збройної агресії Російської Федерації, затверджений постановою Кабінету Міністрів України № 326;
· відповідні зміни до зазначеного Порядку, зокрема внесені постановою Кабінету Міністрів України № 951; · Національні стандарти оцінки НСО 1—4;
· Міжнародні стандарти оцінки (International Valuation Standards, IVS);;
· методологічні й аналітичні матеріали World Bank Group щодо оцінки збитків, втрат і потреб у відновленні.
Для кожного конкретного випадку перелік нормативних і методологічних джерел може відрізнятися залежно від типу активу, характеру пошкодження та юрисдикції, в якій планується подання вимог.
Як BDO в Україні може допомогти?
Команда BDO в Україні допомагає бізнесу комплексно оцінити економічні наслідки пошкодження чи втрати активів — від визначення прямих збитків до розрахунку упущеної вигоди й формування фінансово обґрунтованої доказової бази.Наші фахівці можуть долучатися до аналізу фінансової інформації, моделювання втрачених грошових потоків, визначення періоду відновлення, проведення незалежної оцінки й підготовки матеріалів для національних і міжнародних процедур компенсації.
Обговорити оцінку збитків і упущеної вигоди з фахівцями BDO в Україні.