Die umfassende militärische Aggression gegen die Ukraine hat die Landschaft der Unternehmensfinanzen und der Vermögensbewertung grundlegend verändert. Finanzvorstände, Gutachter und Wirtschaftsprüfer mussten feststellen, dass traditionelle statische Modelle der diskontierten Cashflows und die gewohnten Ansätze zur Werthaltigkeitsprüfung gemäß IAS 36 in ihrer klassischen Form ihre Wirksamkeit verloren haben.
Der Verlust der rechtlichen oder tatsächlichen Kontrolle über die Produktionskapazitäten in den vorübergehend besetzten Gebieten, die physische Zerstörung von Vermögenswerten durch Beschuss, Stromengpässe und die Umstellung der Logistik führen zu einem beispiellosen Maß an Unsicherheit.
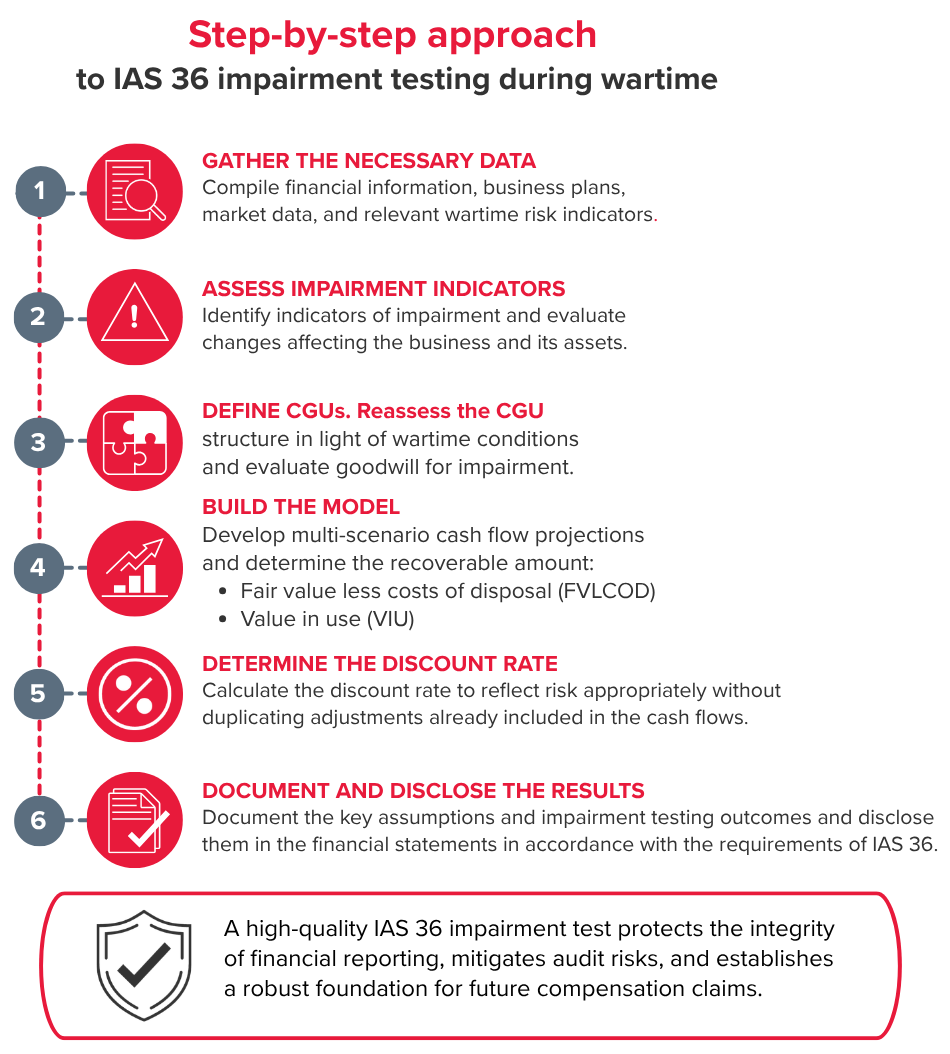
Gemäß dem internationalen Rechnungslegungsstandard IAS 36 („Wertminderung von Vermögenswerten“) sind Unternehmen verpflichtet, zu jedem Bilanzstichtag Anzeichen für eine Wertminderung von Vermögenswerten zu bewerten – d. h. das Vorliegen von Anzeichen dafür, dass der Nutzen eines Vermögenswerts oder einer zahlungsmittelgenerierenden Einheit (CGU) gemindert sein könnte. Unter Kriegsbedingungen sind die Auslöser für eine Wertminderung offensichtlich und allumfassend. Die größte Herausforderung besteht jedoch weniger in der Erfassung der Zerstörungen als vielmehr in der klaren methodischen Abgrenzung zwischen Ausbuchung (IAS 16), Entkonsolidierung (IFRS 10) und Wertminderung (IAS 36) sowie in der korrekten Modellierung des beizulegenden Zeitwerts und des Nutzungswerts.
Analyse der Auswirkungen kriegsbedingter Faktoren auf die operative Geschäftstätigkeit
Um ein korrektes Modell für die Werthaltigkeitsprüfung zu erstellen, sollten Sie zunächst zwischen kriegsbedingten Faktoren und deren direkten Auswirkungen auf die Bilanzposten und die operativen Kennzahlen des Unternehmens unterscheiden. Eine solche Analyse ist einer der wichtigsten Schritte bei der Bewertung von Vermögenswerten während eines Krieges.
Klassifizierung des Status von Vermögenswerten:
- Physisch zerstörte oder vollständig vernichtete Vermögenswerte: Wenn ein Vermögenswert nicht wiederherstellbar ist oder seine wirtschaftliche Nutzbarkeit gleich Null ist, ist eine Ausbuchung gemäß IAS 16 („Sachanlagen“) vorzunehmen und nicht die Werthaltigkeitsprüfung gemäß IAS 36.
- Vermögenswerte in vorübergehend besetzten Gebieten oder in Gebieten mit aktiven Kampfhandlungen: Das entscheidende Kriterium ist das Vorliegen der Beherrschung gemäß IFRS 10 („Konzernabschlüsse“). Hat ein Unternehmen den Zugang zu den Vermögenswerten, die Möglichkeit, diese zu steuern, sowie den Erhalt wirtschaftlicher Vorteile verloren, stellt sich die Frage nach der Entkonsolidierung der Tochterunternehmen oder der Erfassung einer vollständigen Wertminderung ihres Buchwerts.
- Betriebsvermögen in den von der Ukraine kontrollierten Gebieten: Diese sind indirekt von Kriegsrisiken betroffen. Dabei handelt es sich um Produktionsstillstände aufgrund von Luftalarm, Stromknappheit, steigende Investitions- und Betriebskosten für die autonome Energieversorgung, verteuerte Logistik, Mobilisierung des Personals und einen Rückgang der Binnennachfrage. Gerade für diese Kategorie von Vermögenswerten wird ein klassischer, jedoch an die Kriegsbedingungen angepasster Werthaltigkeitstest gemäß IAS 36 durchgeführt.
Umstrukturierung von zahlungsmittelgenerierenden Einheiten (CGU)
Krieg zerstört häufig vertikal integrierte Wertschöpfungsketten. Befand sich beispielsweise eine Aufbereitungsanlage in einem vorübergehend besetzten Gebiet und ein Hüttenwerk in einem kontrollierten Gebiet, verliert das Hüttenwerk seine Rohstoffquelle und ist gezwungen, diese auf dem Außenmarkt zu Importparität zu beziehen.Gemäß IAS 36 ist eine CGU die kleinste identifizierbare Gruppe von Vermögenswerten, die einen Cashflow generiert, der weitgehend unabhängig vom Cashflow anderer Vermögenswerte ist. Unter Kriegsbedingungen ist die Unternehmensleitung verpflichtet, die Grenzen der CGU zu überprüfen: Vermögenswerte aufgrund geänderter interner Verrechnungspreise neu zu gruppieren, einzelne Einheiten zusammenzufassen oder umgekehrt aufzuteilen sowie den Goodwill zu überprüfen, der vor allem bei Feststellung einer Wertminderung abgeschrieben wird.
Bewertungsschwerpunkt: Wertmodellierung unter den Bedingungen des Kriegsrechts
Gemäß IAS 36 wird der erwartete Erlös als der höhere der beiden folgenden Werte bestimmt: der beizulegende Zeitwert abzüglich Veräußerungskosten (FVLCOD) oder der Nutzungswert (Value in Use – VIU).Der beizulegende Zeitwert wird gemäß den Anforderungen von IFRS 13 und den Internationalen Bewertungsstandards (IVS) berechnet – er spiegelt die Einschätzung potenzieller Marktteilnehmer wider. Dieser Wert berücksichtigt hohe Kriegsabschläge, das Fehlen direkter Markttransaktionen und verschiedene Szenarien für die Veräußerung der Vermögenswerte. Demgegenüber stellt der Nutzungswert eine interne Bewertung des Unternehmens nach der Methode der diskontierten Cashflows dar, bei der strenge Einschränkungen hinsichtlich der Berücksichtigung von Investitionsausgaben für Erweiterungen oder künftige Umstrukturierungen gelten.
Mehrszenario-Modellierung von Zahlungsströmen
Der klassische Bewertungsansatz sieht die Festlegung eines Basisszenarios für die Zahlungsströme vor. In Kriegszeiten reicht die Verwendung eines einzigen Szenarios jedoch nicht aus. Der Standard IFRS 13 und die ergänzenden Leitlinien des IAS 36 verlangen die Anwendung eines wahrscheinlichkeitsgewichteten Ansatzes zur Prognose der erwarteten Zahlungsströme.Der erwartete Cashflow wird als gewichtete Summe der Cashflows für jedes potenzielle Szenario berechnet, multipliziert mit der Wahrscheinlichkeit ihres Eintretens. In der Regel muss der Gutachter mindestens drei Hauptszenarien modellieren:
- Pessimistisches Szenario: Fortsetzung intensiver Kampfhandlungen, weitere Zerstörung der Infrastruktur, Rückgang des Umsatzvolumens um 30–50 %, hohe Kosten für die Energieautarkie.
- Basisszenario: Beibehaltung des aktuellen Status quo, schrittweise Anpassung der Logistik, moderate Inflation, Beibehaltung der operativen Margen.
- Optimistisches Szenario: Beendigung der aktiven Kampfhandlungen, Beginn des systematischen Wiederaufbaus, Öffnung der See- und Luftwege.
Wichtiger Hinweis zu Investitionsausgaben (CapEx)
Bei der Berechnung des Nutzungswerts dürfen künftige Investitionsausgaben, die die Leistungsfähigkeit eines Vermögenswerts verbessern oder steigern, sowie die damit verbundenen künftigen wirtschaftlichen Vorteile nicht in die Cashflows einbezogen werden. Es werden ausschließlich die Kosten berücksichtigt, die zur Aufrechterhaltung des aktuellen Betriebszustands erforderlich sind.Ermittelt der Gutachter hingegen den beizulegenden Zeitwert abzüglich der Veräußerungskosten (FVLCOD), können Marktteilnehmer künftige Investitionen in die Instandsetzung oder Modernisierung berücksichtigen, sofern diese den Gesamtmarktwert des Vermögenswerts erhöhen.
Der Diskontsatz (WACC) und seine Aufschlüsselung
Die Berechnung der gewichteten durchschnittlichen Kapitalkosten (WACC) in einem Land, in dem Kriegshandlungen stattfinden, erfordert eine detaillierte Aufschlüsselung der Kosten für Eigen- und Fremdkapital.Die Eigenkapitalkosten werden anhand des erweiterten Modells zur Bewertung von Finanzanlagen (CAPM) ermittelt. Sie setzen sich aus mehreren Schlüsselelementen zusammen:
- Risikofreier Zinssatz: Er wird in der Regel in Höhe der Rendite 10-jähriger US-Staatsanleihen angenommen.
- Branchenrisiko: der um die finanzielle Hebelwirkung bereinigte Beta-Koeffizient (Levered Beta).
- Länderrisikoprämie und Kriegsrisikoprämie: Die größte Herausforderung besteht darin, eine doppelte Berücksichtigung der Risiken zu vermeiden. Wenn Sie die operativen Kriegsrisiken bereits durch Umsatzrückgänge oder Kostensteigerungen in den Cashflows berücksichtigt haben, führt die Einbeziehung desselben Risikos in die Prämie des Abzinsungssatzes zu einer künstlichen und ungerechtfertigten Unterbewertung des Vermögenswerts. Gemäß IAS 36 dürfen Annahmen im Abzinsungssatz keine Anpassungen der Cashflows duplizieren.
- Verzerrung des risikofreien Zinssatzes: Die Verwendung der Rendite ukrainischer Eurobonds als risikofreien Zinssatz ist methodisch unkorrekt, da diese bereits einen hohen staatlichen Ausfallspread enthalten. Es ist sinnvoll, US-Treasuries heranzuziehen und das gesamte Länderrisiko der Risikoprämie des Landes zuzuordnen.
- Währungs- und Inflationsanpassung: Wenn die Cashflows in einer Hartwährung (USD oder EUR) modelliert werden, müssen die Kennzahlen im Diskontsatz ebenfalls in dieser Fremdwährung berechnet werden. Bei Cashflows in Hrywnja wird der Zinssatz zwingend um die Inflationsdifferenz bereinigt.
Einschränkungen bei der Anwendung des Vergleichsansatzes und der Verwendung von Multiplikatoren
Der Vergleichs- (Markt-)Ansatz gemäß den IVS-200-Standards unterliegt unter den gegenwärtigen Bedingungen erheblichen Einschränkungen.Die Multiplikatoren börsennotierter Vergleichsunternehmen aus Schwellenländern (z. B. Polen oder Rumänien) sind ohne globale, diskrete Anpassungen für das Länderrisiko nicht anwendbar. Gleichzeitig ist die Anzahl der Fusions- und Übernahmetransaktionen (M&A) innerhalb der Ukraine äußerst gering, und die Transaktionen selbst sind häufig Zwangsverkäufe (distressed sales). Gemäß IFRS 13 spiegeln Zwangsverkäufe nicht den beizulegenden Zeitwert im Sinne eines normalen Marktteilnehmers wider.
Bei Anwendung des vermögensbasierten Ansatzes (Nettovermögenswert) ist eine vollständige Bestandsaufnahme und Neubewertung jedes einzelnen Anlagevermögenswerts unter Hinzuziehung zertifizierter Gutachter erforderlich, die nicht nur den physischen Verschleiß, sondern auch den externen (wirtschaftlichen) Wertverlust berücksichtigen, der durch den Rückgang der Branchennachfrage und den Anstieg der operativen Risiken bedingt ist.
Regulatorischer und methodischer Rahmen
Bei der Erstellung von Jahresabschlüssen und Bewertungsberichten unter Kriegsbedingungen müssen Gutachter und Finanzvorstände auf ein klares Zusammenspiel zwischen zwei regulatorischen Bereichen achten:
- Rechnungslegungsstandards (IFRS):
o IAS 36 legt das Verfahren für die Werthaltigkeitsprüfung, die Berechnung des erwarteten Erlöses und die Verteilung von Verlusten fest.
o IFRS 13 legt den Rahmen für die Ermittlung des beizulegenden Zeitwerts sowie die Anforderungen an die wahrscheinlichkeitsgewichtete Modellierung fest.
o IFRS 10 regelt die Kriterien für die Beherrschung und die Entkonsolidierung von Tochterunternehmen.
o IAS 16 gilt für die Ausbuchung physisch zerstörter Vermögenswerte.
- Bewertungsstandards (IVS / RICS):
o IVS 104 („Bewertungsgrundlagen“) unterscheidet zwischen beizulegendem Zeitwert, Marktwert und Investitionswert.
o IVS 200 regelt die Bewertung von Unternehmen und Kapitalanteilen.
o Das RICS Red Book gewährleistet hohe Standards in Bezug auf Berufsethik, Verfahrenstransparenz und Bewertung unter Bedingungen extremer Marktunsicherheit.
Die Grenze zwischen Entkonsolidierung (IFRS 10) und Wertminderung (IAS 36).
Bei der Prüfung der Jahresabschlüsse legen die Wirtschaftsprüfer besonderen Wert auf die richtige Wahl des Standards:
- Hat ein Unternehmen die operative und rechtliche Kontrolle über eine Tochtergesellschaft in einem besetzten Gebiet vollständig verloren, stellt es die Konsolidierung ihrer Vermögenswerte ein (IFRS 10) und erfasst das Ergebnis aus dem Kontrollverlust in der Gewinn- und Verlustrechnung.
- Bleibt die Kontrolle bestehen, befindet sich der Vermögenswert jedoch in einem Hochrisikobereich oder ist vorübergehend stillgelegt, wird ein Werthaltigkeitstest gemäß IAS 36 durchgeführt, und der Wertminderungsaufwand wird als Differenz zwischen dem Buchwert und dem erwarteten Erlös erfasst.
Ein praktisches Anwendungsbeispiel für IAS 36.
Praktische Empfehlungen für CFOs, Gutachter und Wirtschaftsprüfer. Um die Prüfung erfolgreich zu bestehen und die Bewertung gegenüber der Unternehmensleitung zu verteidigen, wird empfohlen, folgende Vorgehensweise einzuhalten:
- Eine detaillierte Prüfung des Zustands der Vermögenswerte durchführen: Die Vermögenswerte unterteilen in zerstörte (die gemäß IAS 16 abgeschrieben werden müssen), durch die Besetzung verlorene (Prüfung auf Entkonsolidierung gemäß IFRS 10) und betriebliche Vermögenswerte, die den Auswirkungen kriegerischer Ereignisse ausgesetzt sind (Test gemäß IAS 36).
- Die CGU-Struktur aktualisieren: Feststellen, ob einzelne Produktionslinien nach der Zerstörung von Logistik- oder Rohstoffketten in der Lage sind, unabhängige Cashflows zu generieren.
- Einführung einer Wahrscheinlichkeitsmodellierung: Verzicht auf eine Ein-Szenario-Analyse und Entwicklung von mindestens drei Szenarien (pessimistisch, Basis, optimistisch) mit transparenter Begründung der Wahrscheinlichkeitsgewichte.
- Den WACC auf Doppelzählungen überprüfen: Sicherstellen, dass Kriegsrisiken, die bereits in den Cashflows berücksichtigt sind, nicht erneut in die Risikoprämie des Diskontsatzes einfließen.
- Unabhängige Gutachter hinzuziehen: Zur Ermittlung des beizulegenden Zeitwerts der Vermögenswerte und zur Berechnung der äußeren Abnutzung auf professionelle Gutachten zurückgreifen, die nach internationalen Standards erstellt wurden.
Offenlegung wesentlicher Ermessensentscheidungen und Annahmen
Bei der Prüfung des Jahresabschlusses legen die Wirtschaftsprüfer vor allem Wert auf die Offenlegung wesentlicher Ermessensentscheidungen. Die Unternehmensleitung ist verpflichtet, in den Anhangangaben detailliert Folgendes offenzulegen:- Eine Auflistung der verwendeten Szenarien und der ihnen zugewiesenen Wahrscheinlichkeiten.
- Die Höhe der für die verschiedenen CGU angewandten Abzinsungssätze und die Methodik ihrer Berechnung.
- Eine Sensitivitätsanalyse des Modells hinsichtlich Änderungen der wesentlichen Annahmen (Entwicklung des Betriebsergebnisses, WACC, Höhe der Investitionsausgaben).
- Den Grad der potenziellen Unumkehrbarkeit der Wertminderung und den Stand der gegen den Angreifer eingereichten Schadenersatzklagen (wobei potenzielle Entschädigungen oder Ausgleichszahlungen gemäß IAS 37 erst dann als Vermögenswert erfasst werden, wenn ihr Erhalt wahrscheinlich ist).
Ein sorgfältig durchgeführter und ordnungsgemäß dokumentierter Werthaltigkeitstest gemäß IAS 36 schützt nicht nur den Jahresabschluss gegenüber den Wirtschaftsprüfern, sondern schafft auch eine fundierte rechtliche und bewertungsbezogene Grundlage für künftige internationale Schiedsverfahren zur Entschädigung für Schäden, die durch kriegerische Aggression verursacht wurden.
Benötigen Sie Unterstützung bei der Werthaltigkeitsprüfung von Vermögenswerten?
Wenn Ihr Unternehmen eine Werthaltigkeitsprüfung gemäß IAS 36 durchführt, die Struktur der CGU überprüft, den erwarteten Erlös ermittelt oder eine Begründung für zentrale Annahmen und den Abzinsungssatz benötigt, wenden Sie sich bitte an unsere Experten. Wir helfen Ihnen dabei, die Auswirkungen kriegsbedingter Faktoren auf die Vermögenswerte zu bewerten, ein fundiertes Modell zu erstellen und die Ergebnisse für die Wirtschaftsprüfung vorzubereiten.Kontaktieren Sie uns für eine weitere Beratung.