Повномасштабна воєнна агресія проти України радикально змінила ландшафт корпоративних фінансів і оцінки активів. Фінансові директори, оцінювачі й аудитори зіткнулися з тим, що традиційні статичні моделі дисконтованих грошових потоків і звичні підходи до тестування на знецінення за IAS 36 втратили дієвість у класичному вигляді.
Втрата юридичного чи фактичного контролю над потужностями на тимчасово окупованих територіях, фізичне руйнування майна через обстріли, дефіцит електроенергії та перебудова логістики формують безпрецедентний рівень невизначеності.
Згідно з Міжнародним стандартом бухгалтерського обліку IAS 36 («Зменшення корисності активів»), підприємства зобов’язані оцінювати на кожну дату звітності ознаки знецінення активів — тобто наявність ознак того, що корисність активу або одиниці, що генерує грошові кошти (CGU), могла зменшитися. За умов війни тригери знецінення є очевидними і тотальними. Проте головний виклик полягає не стільки у фіксації фактів руйнувань, скільки в чіткому методологічному розмежуванні між списанням (IAS 16), деконсолідацією (IFRS 10) і знеціненням (IAS 36), а також у правильності моделювання справедливої вартості та вартості використання.
Аналіз впливу воєнних факторів на операційну діяльність
Щоб побудувати коректну модель тестування на знецінення, спочатку розмежуйте воєнні фактори та їхній прямий вплив на елементи балансу й операційні показники бізнесу. Такий аналіз є одним з ключових етапів оцінки активів під час війни.
Класифікація статусу активів:
- Фізично зруйновані або повністю знищені активи: якщо об’єкт не підлягає відновленню або його економічна доцільність дорівнює нулю, застосовуйте припинення визнання (списання з балансу) згідно з IAS 16 («Основні засоби»), а не тест на знецінення за IAS 36.
- Активи на тимчасово окупованих територіях або в зоні активних бойових дій: ключовим критерієм є наявність контролю згідно з IFRS 10 («Консолідована фінансова звітність»). Якщо підприємство втратило доступ до активів, можливість керувати ними і отримувати економічні вигоди, то постає питання про деконсолідацію дочірніх компаній або визнання повного знецінення їхньої балансової вартості.
- Операційні активи на підконтрольній території України: відчувають опосередкований вплив воєнних ризиків. Йдеться про зупинки виробництва через повітряні тривоги, дефіцит електроенергії, зростання капітальних і операційних витрат на автономне енергозабезпечення, здорожчання логістики, мобілізацію персоналу й зниження внутрішнього купівельного попиту. Саме для цієї категорії активів проводять класичний, але адаптований до воєнних умов тест на знецінення за IAS 36.
Реструктуризація одиниць, що генерують грошові кошти (CGU)
Війна часто руйнує вертикально інтегровані ланцюги створення вартості. Наприклад, якщо збагачувальна фабрика була розташована на тимчасово окупованій території, а металургійний комбінат — на підконтрольній, комбінат втрачає джерело сировини і змушений купувати її на зовнішньому ринку за імпортним паритетом.Згідно з IAS 36, CGU — це найменша ідентифікована група активів, яка генерує потік грошових коштів, що значною мірою не залежить від потоку грошових коштів від інших активів. В умовах війни менеджмент зобов’язаний переглянути межі CGU: перегрупувати активи через зміну внутрішнього трансфертного ціноутворення, об’єднати або, навпаки, розукрупнити окремі одиниці, а також перевірити гудвіл, який списують насамперед при виявленні знецінення.
Оціночний фокус: моделювання вартості в умовах воєнного стану
Згідно з IAS 36, суму очікуваного відшкодування визначають як більшу з двох величин: справедливої вартості за вирахуванням витрат на вибуття (FVLCOD) або вартості використання (value in use — VIU).Справедливу вартість розраховують за вимогами IFRS 13 та Міжнародних стандартів оцінки (IVS) — вона відображає бачення потенційних учасників ринку. Ця величина враховує високі воєнні дисконти, відсутність прямих ринкових угод і різні сценарії реалізації майна. З іншого боку, вартість використання є внутрішньою оцінкою компанії за методом дисконтованих грошових потоків, де діє суворе обмеження щодо врахування капітальних витрат на розширення або майбутню реструктуризацію.
Багатосценарне моделювання грошових потоків
Класичний підхід до оцінки передбачає визначення базового сценарію грошових потоків. Під час війни використання єдиного сценарію є недостатнім. Стандарт IFRS 13 та додаткові інструкції IAS 36 вимагають застосовувати ймовірнісно-зважений підхід до прогнозування очікуваних грошових потоків.Очікуваний грошовий потік розраховують як зважену суму потоків для кожного потенційного сценарію, помножених на ймовірність їхнього настання. Зазвичай оцінювач має змоделювати щонайменше три основні сценарії:
- Песимістичний сценарій: продовження інтенсивних бойових дій, додаткові руйнування інфраструктури, зниження обсягів реалізації на 30–50%, високі витрати на енергетичну автономію.
- Базовий сценарій: збереження поточного статус-кво, поступова адаптація логістики, помірна інфляція, збереження операційної маржинальності.
- Оптимістичний сценарій: припинення активних бойових дій, старт системної відбудови, відкриття морських і повітряних шляхів.
Важливе застереження щодо капітальних витрат (CapEx)
При розрахунку вартості у використанні до грошових потоків заборонено включати майбутні капітальні витрати, які поліпшують або збільшують продуктивність активу, а також пов’язані з ними майбутні економічні вигоди. Враховують лише витрати на підтримку поточного робочого стану.Якщо ж оцінювач визначає справедливу вартість за мінусом витрат на вибуття (FVLCOD), учасники ринку можуть враховувати майбутні інвестиції на відновлення чи модернізацію, якщо це збільшує загальну ринкову вартість активу.
Ставка дисконтування (WACC) та її декомпозиція
Розрахунок середньозваженої вартості капіталу (WACC) у країні з воєнними діями вимагає глибокої декомпозиції вартості власного і позикового капіталу.Вартість власного капіталу визначають за розширеною моделлю оцінки фінансових активів (CAPM). Вона складається з декількох ключових елементів:
- Безризикова ставка: зазвичай приймається на рівні доходності 10-річних державних облігацій США.
- Галузевий ризик: коефіцієнт бета, скоригований на фінансовий важіль (levered beta).
- Премія за ризик країни і воєнний ризик: найбільшим викликом є уникнення подвійного обліку ризиків. Якщо ви вже заклали операційні ризики війни в грошові потоки через падіння продажів чи зростання витрат, то включення того ж ризику до премії у ставці дисконтування штучно і необґрунтовано занизить вартість активу. Згідно з IAS 36, припущення у ставці дисконтування не повинні дублювати коригування грошових потоків.
- Викривлення безризикової ставки: використання дохідності єврооблігацій України як безризикової ставки є методологічно некоректним, оскільки вони вже містять високий суверенний дефолтний спред. Доцільно брати американські Treasuries, а весь суверенний ризик відносити до премії за ризик країни.
- Валютна та інфляційна узгодженість: якщо грошові потоки змодельовані у твердій валюті (USD або EUR), у ставці дисконтування показники також мають розраховуватися в іноземній валюті. Для гривневих потоків ставку обов’язково коригують на інфляційний диференціал.
Обмеження застосування порівняльного підходу і використання мультиплікаторів
Порівняльний (ринковий) підхід за стандартами IVS 200 у теперішніх умовах має суттєві обмеження.Мультиплікатори публічних компаній-аналогів з ринків, що розвиваються (наприклад, Польща чи Румунія), є незастосовними без глобальних дискретних коригувань на ризик країни. У той же час, кількість угод злиття і поглинання (M&A) всередині України є вкрай низькою, а самі угоди часто мають вимушений характер (distressed sales). Згідно з IFRS 13, вимушені продажі не відображають справедливу вартість у розумінні звичайного ринкового оператора.
При застосуванні майнового підходу (чистої вартості активів) вимагається повна інвентаризація і переоцінка кожної одиниці основних засобів із залученням сертифікованих оцінювачів, які враховують не лише фізичний знос, а й зовнішній (економічний) знос, зумовлений падінням галузевого попиту та зростанням операційних ризиків.
Нормативно-методологічна рамка
При підготовці фінансової звітності та звітів з оцінки в умовах війни оцінювачі та фінансові директори повинні дотримуватися чіткої взаємодії між двома регуляторними блоками:
- Стандарти фінансової звітності (IFRS / МСФЗ):
o IAS 36 визначає порядок тестування на знецінення, розрахунок суми очікуваного відшкодування і розподіл збитків.
o IFRS 13 встановлює рамку вимірювання справедливої вартості та вимоги до ймовірнісно-зваженого моделювання.
o IFRS 10 регулює критерії контролю і деконсолідації дочірніх підприємств.
o IAS 16 застосовується для списання фізично знищених активів.
- Стандарти оцінки (IVS / RICS):
o IVS 104 («Бази оцінки») розмежовує справедливу, ринкову та інвестиційну вартість.
o IVS 200 регулює оцінку бізнесу і частки в капіталі.
o RICS Red Book забезпечує високі стандарти професійної етики, процедурної прозорості та оцінки в умовах екстремальної ринкової невизначеності.
Аудитори при перевірці звітності приділяють особливу увагу правильному вибору стандарту:
- Якщо підприємство повністю втратило оперативний і юридичний контроль над дочірньою компанією на окупованій території, воно припиняє консолідацію її активів (IFRS 10) і визнає фінансовий результат від втрати контролю в прибутках та збитках.
- Якщо контроль зберігається, але актив перебуває в зоні високого ризику або тимчасово зупинений, проводять тест за IAS 36, а збиток від знецінення визнають як різницю між балансовою вартістю і сумою очікуваного відшкодування.
Практичний приклад застосування МСБО 36.
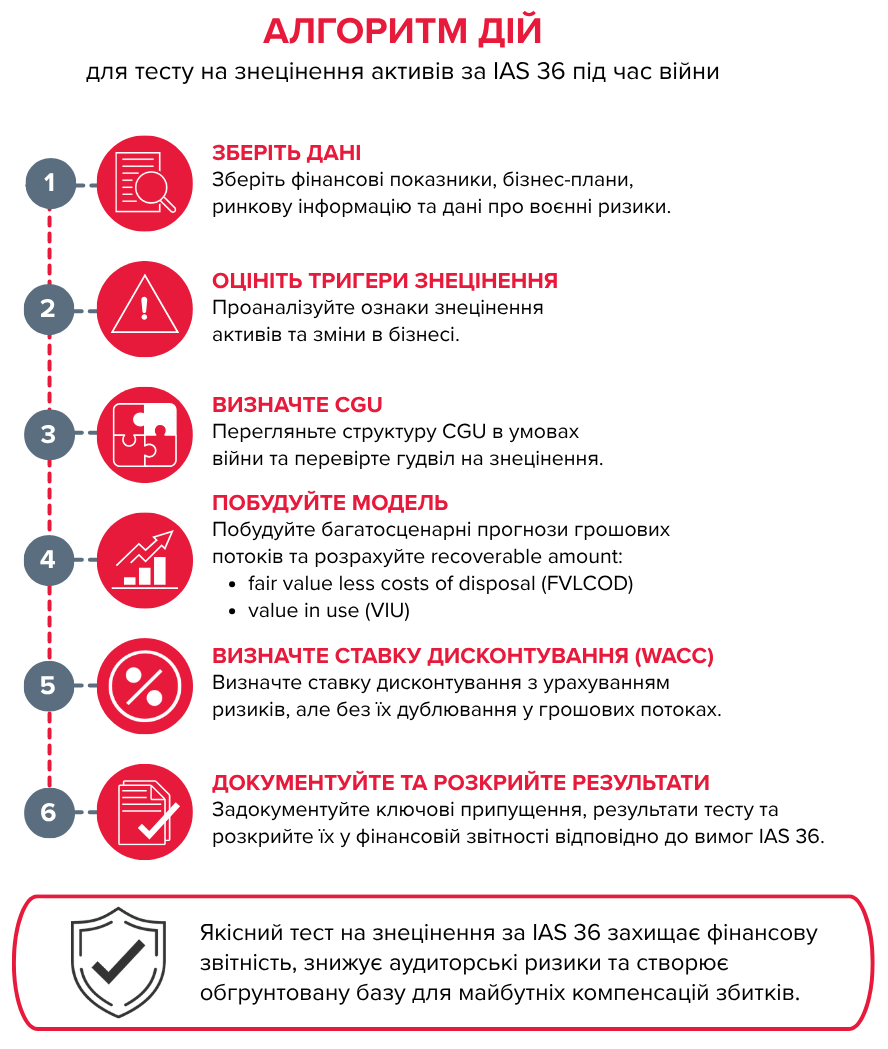
Практичні рекомендації для CFO, оцінювачів і аудиторів. Для успішного проходження аудиту і захисту оцінки керівництву компаній рекомендується дотримуватися такого алгоритму дій:
- Провести детальний аудит статусу активів: розділити майно на зруйноване (підлягає списанню за IAS 16), втрачене внаслідок окупації (перевірка на деконсолідацію за IFRS 10) та операційне майно, що зазнає впливу воєнних факторів (тест за IAS 36).
- Актуалізувати структуру CGU: визначити, чи здатні окремі виробничі лінії генерувати незалежні грошові потоки після руйнування логістичних чи сировинних ланцюгів.
- Запровадити ймовірнісне моделювання: відмовитися від односценарного аналізу і розробити як мінімум три сценарії (песимістичний, базовий, оптимістичний) з прозорим обґрунтуванням вагових коефіцієнтів ймовірності.
- Перевірити WACC на подвійний облік: переконатися, що воєнні ризики, вже враховані в грошових потоках, не закладаються повторно в премію за ризик у ставці дисконтування.
- Залучати незалежних оцінювачів: для обґрунтування справедливої вартості майна і розрахунку зовнішнього зносу спиратися на професійні звіти, підготовлені за міжнародними стандартами.
Розкриття основних оціночних суджень і припущень
Аудитори при аналізі фінансової звітності звертають увагу насамперед на розкриття ключових оціночних суджень. Менеджмент зобов’язаний детально розкрити в примітках до звітності:
- Перелік використаних сценаріїв і наданих їм ймовірностей.
- Величину ставок дисконтування, застосованих для різних CGU, і методологію їхнього розрахунку.
- Аналіз чутливості моделі до зміни ключових припущень (динаміка операційного прибутку, ставка WACC, рівень капітальних витрат).
- Ступінь потенційної необоротності знецінення і статус поданих позовів щодо відшкодування збитків проти агресора (при цьому потенційні репарації або компенсації не визнаються як актив до моменту їхнього вірогідного отримання згідно із IAS 37).
Якісно підготовлений та документально оформлений тест на знецінення за IAS 36 не лише захищає фінансову звітність перед аудиторами, але й створює виважену юридичну і оціночну базу для майбутніх міжнародних арбітражів щодо компенсації збитків, завданих воєнною агресією.